OLB: Finanzen & Banking to go
Oldenburgische LandesbankFinanzenVerifiziert

- 1.10K Bewertungen
- 3,2
- Downloads
- 100.000+
- Preis
- Free
App-Details
- Version
- 4.14.0
- Aktualisiert
- Downloads
- 100.000+
- Erfordert
- 9
- Preis
- Free
- Alterseinstufung
- USK ab 0 Jahren
Screenshots
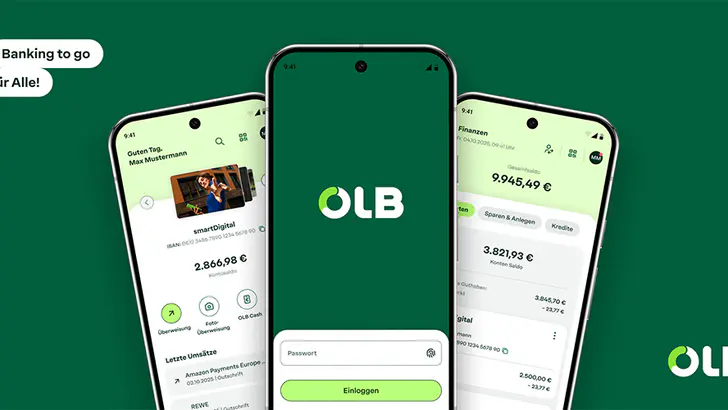
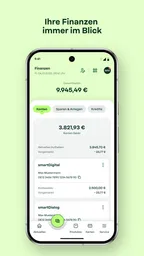
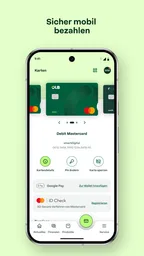
 Analyse von Appwesome
Wer seine Bankgeschäfte meistens unterwegs erledigt und bei der Oldenburgische Landesbank ein Konto, eine Kreditkarte oder ein Depot nutzt, bekommt mit OLB: Finanzen & Banking to go einen direkten mobilen Zugang zu den eigenen Finanzdaten. Ich habe die App als Werkzeug für den täglichen Bankalltag betrachtet: nicht als umfassende Finanzberatung, sondern als digitale Schaltzentrale für Konten, Karten, Überweisungen und den Blick auf die eigene Vermögenssituation.
Der erste wichtige Punkt ist der Preis. Die Anwendung ist kostenlos erhältlich. Damit entstehen für die Nutzung der App selbst keine ausgewiesenen Anschaffungskosten. Das ist ein klarer Vorteil gegenüber kostenpflichtigen Finanzprogrammen, wobei ich den kostenlosen App-Zugang nicht mit kostenlosen Bankprodukten oder gebührenfreien Konten gleichsetzen würde. Ob einzelne Bankgeschäfte, Karten oder andere Leistungen Kosten verursachen, hängt vom jeweiligen Vertrag mit der OLB ab und nicht allein davon, dass die App gratis angeboten wird.
Die Anwendung gehört in die Kategorie Finanzen und stammt von der Oldenburgische Landesbank. Sie ist für alle Altersgruppen freigegeben, was bei einer Banking-App vor allem bedeutet, dass die Alterskennzeichnung keine zusätzliche Hürde darstellt. Entscheidend bleibt natürlich, ob man bereits Kunde der Bank ist und ob das eigene Konto für die mobilen Funktionen geeignet ist.
Mein Eindruck von der mobilen Bankzentrale
Ich ordne hier ein, was die mobile Bankzentrale im Alltag leisten soll und weshalb ihr Nutzen vor allem davon abhängt, ob die eigenen Finanzprodukte bei der OLB liegen. Dabei geht es auch um den Unterschied zwischen einem schnellen Überblick auf dem Smartphone und einer gründlicheren Finanzsitzung am Computer. Als Nächstes lohnt sich der Blick darauf, was sich aus dem langen Entwicklungsweg tatsächlich ableiten lässt.
Der tägliche Kontoblick ohne Umweg
Die größte Stärke liegt für mich in der schnellen Orientierung. Statt für jede Kleinigkeit den Computer zu starten oder eine Filiale beziehungsweise das Telefon zu nutzen, kann ich unterwegs nachsehen, wie es auf dem Konto aussieht. Gerade vor einem Einkauf, einer Überweisung oder einer Reise ist dieser kurze Blick praktisch. Die App bündelt den Zugang zu Konten, Finanzen, Kreditkarten und Depots, sodass ich nicht für jeden Bereich ein anderes Werkzeug brauche.
Ein realistisches Beispiel: Ich stehe im Supermarkt, möchte mit der Karte bezahlen und bin nicht sicher, ob eine größere Lastschrift bereits abgebucht wurde. Der mobile Kontocheck hilft mir, die Entscheidung nicht nur aus dem Bauch heraus zu treffen. Später kann ich die Buchungen noch einmal nachvollziehen und prüfen, ob eine erwartete Zahlung tatsächlich angekommen ist. Für solche kleinen Situationen liefert die App mehr Nutzen als eine reine Übersicht über den Kontostand.
Wichtig ist dabei die Unterscheidung zwischen Kontostand und wirklich verfügbarem Geld. Der angezeigte Betrag kann durch vorgemerkte Kartenumsätze, noch nicht gebuchte Zahlungen oder anstehende Belastungen anders wirken als das, was ich spontan ausgeben möchte. Ich würde deshalb nicht nur auf die große Zahl schauen, sondern auch die jüngsten Bewegungen und offenen Umsätze kontrollieren. Das ist ein einfacher, aber wertvoller Umgang mit einer Banking-App.
Weitere lesenswerte Artikel
Alle Artikel
 UNO!™
UNO!™ für zwischendurch: Warum aus einer Runde schnell mehr wird
Der digitale Kartenklassiker passt in jede freie Minute und verändert dabei leise, wie wir Streit, Glück und Gemeinschaft auf dem Handy erleben.
Artikel lesen: UNO!™ für zwischendurch: Warum aus einer Runde schnell mehr wird
 WhatsApp Messenger
WhatsApp wurde zur Alltagsinfrastruktur, weil alle schon dort sind
WhatsApp gewinnt nicht durch große Gesten, sondern weil es Verabredungen, Familienalltag und spontane Rückfragen an einem Ort zusammenführt – samt Bequemlichkeit und blinden Flecken.
Artikel lesen: WhatsApp wurde zur Alltagsinfrastruktur, weil alle schon dort sind


Überweisungen und Zahlungen im passenden Moment
Eine mobile Bankanwendung muss für mich vor allem dann funktionieren, wenn eine Zahlung nicht bis zum Abend warten kann. Die OLB-App ist auf den mobilen Zugang zu den eigenen Bankgeschäften ausgelegt und macht sie damit für Alltagssituationen interessant: eine Rechnung direkt nach dem Öffnen der E-Mail begleichen, Geld an eine bekannte Person senden oder eine Buchung überprüfen, während man nicht am heimischen Rechner sitzt.
Der praktische Vorteil gegenüber dem klassischen Online-Banking im Browser ist weniger eine völlig neue Art des Bankgeschäfts als der kürzere Weg. Auf dem Smartphone ist die Anwendung bereits zur Hand, und ich muss nicht erst eine Webseite suchen. Gleichzeitig würde ich bei einer großen Überweisung oder einer Änderung wichtiger Kontodaten lieber langsam und konzentriert vorgehen. Ein kleiner Bildschirm verführt dazu, Empfängername, Betrag oder Verwendungszweck zu schnell zu bestätigen.
Mein Tipp ist daher, Zahlungen nicht im Gedränge oder während eines Telefonats abzuschließen. Ich prüfe vor dem Absenden noch einmal den Empfänger und den Betrag und öffne danach die Buchungsübersicht, um sicherzugehen, dass der Vorgang so erfasst wurde, wie ich ihn geplant hatte. Diese zusätzliche Kontrolle dauert kaum länger, verhindert aber Missverständnisse.
Karten, Konten und Depot an einem Ort
Die Zusammenführung mehrerer Finanzbereiche ist der Teil, der die App von einer sehr einfachen Kontostandsanzeige abhebt. Wer bei der OLB nicht nur ein Girokonto, sondern auch eine Kreditkarte oder ein Depot nutzt, kann die verschiedenen Bereiche aus derselben mobilen Umgebung ansteuern. Für mich ist das besonders hilfreich, wenn ich zwischen laufenden Ausgaben und längerfristigen Anlagen unterscheiden möchte.
Ein konkreter Vorteil entsteht bei der Monatsplanung. Ich kann zuerst die Kontobewegungen prüfen, anschließend die Kartenumsätze einordnen und danach einen Blick auf das Depot werfen, ohne zwischen mehreren Anbieter-Apps wechseln zu müssen. Das ersetzt keine ausführliche Haushaltsplanung und auch keine professionelle Anlageberatung. Es schafft aber eine bessere Ausgangslage, weil die wichtigsten OLB-Beziehungen nicht völlig getrennt voneinander betrachtet werden.
Gerade beim Depot ist eine nüchterne Erwartung sinnvoll. Eine mobile Anzeige macht Wertpapiere leichter erreichbar, aber sie nimmt mir nicht die Entscheidung ab, ob ein Kauf, Verkauf oder bloßes Abwarten vernünftig ist. Ich würde die App daher eher als Kontroll- und Zugangsoberfläche verwenden. Für eine gründliche Analyse, einen Vergleich verschiedener Anlageideen oder eine langfristige Strategie kann ein größerer Bildschirm und zusätzliches Informationsmaterial die bessere Wahl sein.
Was die kostenlose Nutzung tatsächlich wert ist
Weil die App kostenlos angeboten wird, ist die entscheidende Frage nicht, ob sie ein kostenpflichtiges Programm schlägt, sondern ob sie im Alltag genug Zeit und Aufwand spart. In meinem Urteil lautet die Antwort für OLB-Kundinnen und -Kunden überwiegend ja. Der Wert liegt in der Verfügbarkeit: Kontostände, Buchungen, Karten und Depotinformationen sind dort, wo ich mein Smartphone ohnehin benutze.
Der kostenlose Zugang ist besonders dann sinnvoll, wenn ich nur gelegentlich Bankgeschäfte erledige und keine zusätzliche Finanzsoftware pflegen möchte. Eine separate Haushalts-App kann zwar Kategorien, Budgets oder Auswertungen ausführlicher darstellen, verlangt aber häufig mehr manuelle Pflege oder die Nutzung eines weiteren Systems. Die OLB-App punktet dagegen bei der Nähe zu den tatsächlichen Bankbewegungen.
Ich würde den Nutzen aber nicht überbewerten. Wer eine vollständige Vermögensplanung, detaillierte Budgetdiagramme oder eine bankenübergreifende Übersicht erwartet, könnte mit einer spezialisierten Lösung besser bedient sein. Der Mehrwert dieser Anwendung entsteht vor allem innerhalb der OLB-Welt. Sie ist kein neutraler Finanzmanager für sämtliche Konten bei beliebigen Instituten.
Bedienkomfort gegen Sicherheitsroutine
Banking auf dem Smartphone ist bequem, verlangt aber mehr Aufmerksamkeit als eine unverbindliche Einkaufs-App. Ich behandle die Anwendung deshalb wie einen Schlüssel zu meinen Finanzen. Das bedeutet für mich: keine Bankgeschäfte über fremde Geräte, vorsichtiger Umgang mit Benachrichtigungen und eine genaue Prüfung, bevor ich eine Zahlung bestätige.
Die Bequemlichkeit kann sonst zum Nachteil werden. Wenn ich unterwegs nur schnell eine Buchung ansehen möchte, kann ich leicht in Versuchung geraten, eine Überweisung nebenbei zu erledigen. Bei einer Banking-App sollte Schnelligkeit nicht wichtiger sein als Kontrolle. Besonders bei unbekannten Zahlungsempfängern oder ungewöhnlichen Beträgen nehme ich mir bewusst mehr Zeit.
Ein weiterer Trade-off ist die Abhängigkeit vom Smartphone. Wenn der Akku leer ist, das Gerät nicht verfügbar ist oder ich lieber am großen Bildschirm arbeite, ist der mobile Vorteil eingeschränkt. Für einfache Kontrollen ist das Telefon ideal. Für längere Finanzsitzungen, das Sortieren vieler Buchungen oder die Vorbereitung einer größeren Anlageentscheidung finde ich klassisches Online-Banking am Computer oft angenehmer.
Für wen sich die App besonders lohnt
Die Anwendung richtet sich in erster Linie an OLB-Kundinnen und -Kunden, die ihre Finanzen selbstständig und regelmäßig mobil prüfen möchten. Besonders gut passt sie zu Menschen, die häufig unterwegs sind, mehrere OLB-Produkte verwenden oder nicht jedes Mal den Browser öffnen wollen. Auch wer nach einem Einkauf, einer Überweisung oder einer Kartenverwendung schnell Klarheit braucht, profitiert vom direkten Zugang.
Für Familien kann sie nützlich sein, wenn eine Person den Überblick über gemeinsame Kontobewegungen behalten muss. Ich würde dabei jedoch nicht automatisch annehmen, dass jeder Nutzer dieselben Rechte oder Ansichten erhält. Welche Konten und Funktionen sichtbar sind, hängt von der konkreten Bankbeziehung ab. Vor der täglichen Nutzung sollte man daher prüfen, ob die eigenen Konten, Karten und gegebenenfalls das Depot tatsächlich in der App erscheinen.
Auch für Depotinhaber ist der mobile Blick angenehm, wenn es um eine schnelle Bestandskontrolle geht. Wer dagegen hauptsächlich Wertpapiere über verschiedene Banken verwaltet, braucht wahrscheinlich eine übergreifende Lösung. Der Vorteil der OLB-App ist die Verbindung mit den eigenen OLB-Produkten, nicht die vollständige Abdeckung des gesamten Finanzmarkts.
Wer besser eine andere Lösung wählt
Ich würde die App nicht als erste Wahl für Personen empfehlen, die noch keine Geschäftsbeziehung zur Oldenburgische Landesbank haben und lediglich eine unabhängige Finanzübersicht suchen. Dafür ist eine bankenübergreifende Finanz-App passender. Ebenso sollten Nutzer, die ihre Ausgaben sehr detailliert kategorisieren, Budgets über mehrere Konten führen oder umfangreiche Diagramme erwarten, die Funktionen mit einer spezialisierten Haushaltssoftware vergleichen.
Auch Menschen, die Bankgeschäfte grundsätzlich lieber am Computer erledigen, müssen die mobile Anwendung nicht installieren, nur weil sie kostenlos ist. Der Preisvorteil allein macht eine App nicht automatisch notwendig. Wenn ich nur wenige Male im Monat eine Überweisung tätige und mit dem Browser zufrieden bin, ist der zusätzliche mobile Zugang eher eine Komfortoption als ein Muss.
Die durchschnittliche Bewertung liegt bei 3,2 aus rund 1.900 abgegebenen Bewertungen. Für mich ist das ein Hinweis, die Erwartungen realistisch zu halten: Die App erfüllt einen klaren Zweck, wirkt aber nicht wie ein Werkzeug, das alle Nutzer gleichermaßen begeistert. Die vorhandenen Rückmeldungen machen es sinnvoll, vor der Umstellung den eigenen Bedarf zu prüfen, statt die Installation allein wegen des bekannten Banknamens vorzunehmen.
Technischer Rahmen und Alltagstauglichkeit
Die derzeitige Version ist 4.14.0. Die App ist seit dem 27. Juni 2013 verfügbar und setzt mindestens iOS beziehungsweise Android in der Version 9 voraus. Dadurch lässt sie sich grundsätzlich auch auf Geräten nutzen, die nicht zu den neuesten Modellen gehören, sofern das Betriebssystem diese Voraussetzung erfüllt.
Die Reichweite ist mit über 100.000 Installationen sichtbar, was zeigt, dass die Anwendung nicht nur für eine Handvoll Nutzer gedacht ist. Trotzdem sagt die Zahl allein nichts darüber aus, wie gut sie auf jedem einzelnen Gerät läuft. Vor der Installation würde ich deshalb prüfen, ob das eigene Smartphone noch mit dem erforderlichen System arbeitet und ausreichend geschützt ist.
Für mich ist die Versionsangabe außerdem ein praktischer Hinweis: Banking-Apps sollte man nicht dauerhaft auf einem veralteten Stand lassen. Aktualisierungen können für Kompatibilität und Sicherheit wichtig sein. Ich würde die Anwendung deshalb nur aus der offiziellen Quelle des jeweiligen mobilen Betriebssystems beziehen und das Gerät selbst ebenfalls aktuell halten.
Was sich aus Version und Entwicklungsweg ableiten lässt
Dass die App bereits seit 2013 verfügbar ist und heute die Versionsnummer 4.14.0 trägt, zeigt einen langen Produktweg, aber nicht automatisch, welche einzelnen Funktionen sich wann verändert haben. Ich würde daraus keine konkreten Neuerungen ableiten. Für bestehende Nutzer ist die aktuelle Versionsnummer vor allem ein Anlass, nach einem Update kurz zu prüfen, ob Anmeldung, vertraute Abläufe und die benötigten Kontobereiche weiterhin so erreichbar sind wie gewohnt.
Wenn ich die App schon länger verwende, würde ich Änderungen nicht nur an der Oberfläche beurteilen. Wichtiger ist, ob ich meine üblichen Aufgaben weiterhin zuverlässig erledigen kann: Kontobewegungen finden, Kartenumsätze kontrollieren und bei Bedarf eine Zahlung sorgfältig prüfen. Wer nach einer Aktualisierung etwas nicht sofort wiederfindet, sollte vor einer dringenden Transaktion erst in Ruhe die Navigation erkunden und für den Moment auf den gewohnten Browserzugang ausweichen.
Ein sinnvoller Ablauf für den ersten Alltagseinsatz
Nach der Einrichtung würde ich nicht gleich mit einer eiligen Zahlung starten. Ich würde zunächst prüfen, welche Konten und Produkte angezeigt werden, eine Buchung öffnen und herausfinden, wo aktuelle sowie noch offene Bewegungen erkennbar sind. Dieser kurze Orientierungslauf hilft später besonders dann, wenn ich unterwegs schnell entscheiden muss, ohne erst durch Menüs zu suchen.
Für wiederkehrende Rechnungen ist ein weiterer kleiner Schritt hilfreich: Ich kann die Zahlung zunächst in Ruhe vorbereiten und vor dem Bestätigen Empfänger, Betrag und Verwendungszweck aufmerksam abgleichen. Die App macht den mobilen Weg bequemer, doch eine gespeicherte oder häufig genutzte Zahlung sollte nicht blind bestätigt werden. Gerade bei ähnlich klingenden Empfängern verhindert die bewusste Endkontrolle, dass Routine in Unachtsamkeit umschlägt.
Wer die App gemeinsam mit dem Browser nutzt, muss sich nicht für nur einen Zugang entscheiden. Ich sehe das Smartphone als Werkzeug für kurze Kontrollen und einfache Vorgänge, den Computer dagegen als die bessere Umgebung, wenn ich mehrere Buchungen vergleichen oder mich länger mit meinem Depot beschäftigen möchte. Diese Aufteilung ist oft praktischer, als zu versuchen, jeden Finanzschritt auf dem Handy zu erledigen.
Mein Urteil zum kostenlosen Zugang
Unter dem Strich bietet die OLB-App einen nachvollziehbaren Gegenwert, wenn ich OLB-Kunde bin und meine Bankgeschäfte gerne vom Smartphone aus erledige. Ich erhalte einen kostenlosen mobilen Zugang zu mehreren Bereichen meiner Finanzbeziehung, ohne zusätzlich eine kostenpflichtige Finanzsoftware anschaffen zu müssen. Das ist kein Versprechen, dass sämtliche Bankprodukte kostenlos sind, aber als App-Zugang ist das Angebot attraktiv.
Meine Empfehlung fällt deshalb differenziert aus. Für den schnellen Kontocheck, die Kontrolle von Kartenumsätzen, mobile Überweisungen und den Überblick über ein OLB-Depot würde ich die Anwendung ausprobieren. Ich würde sie jedoch nicht als vollständigen Ersatz für eine Haushaltsplanung, eine bankenübergreifende Finanzzentrale oder eine ausführliche Wertpapieranalyse betrachten.
Mein Fazit: kostenloser und sinnvoller Begleiter für OLB-Kundinnen und -Kunden, aber kein universelles Finanzwerkzeug. Wer genau diesen mobilen Zugang sucht, bekommt eine praktische Lösung ohne App-Kaufpreis. Wer unabhängige Konten bündeln, Budgets tiefgehend auswerten oder lieber am Desktop arbeitet, sollte bei einer anderen Kategorie von Finanzsoftware bleiben.
Highlights
- Kontoübersicht und Umsätze sind schnell und übersichtlich abrufbar.
- Überweisungen lassen sich bequem direkt in der App ausführen.
- Push-Benachrichtigungen informieren zeitnah über Kontobewegungen.
- Finanzübersicht hilft dabei
- Einnahmen und Ausgaben besser zu kontrollieren.
- Die App bietet praktische Sicherheitsfunktionen für den mobilen Zugriff.
Einschränkungen
- Einige Funktionen setzen ein aktives OLB-Konto oder Online-Banking voraus.
- Bei Wartungsarbeiten kann der Zugriff vorübergehend eingeschränkt sein.
- Die Einrichtung des Sicherheitsverfahrens kann zunächst etwas Zeit beanspruchen.
- Auf älteren Geräten läuft die App möglicherweise weniger flüssig.
- Für komplexe Finanzplanungen sind die Analysefunktionen eher begrenzt.
Häufig gestellte Fragen
01Was ist OLB: Finanzen & Banking to go und welche Funktionen bietet die App?
OLB: Finanzen & Banking to go ist die mobile Banking-App der Oldenburgischen Landesbank. Nach der Anmeldung können Nutzer unter anderem Kontostände und Umsätze prüfen, Überweisungen ausführen, Daueraufträge verwalten und ihre persönlichen Bankgeschäfte mobil erledigen. Je nach Konto und freigeschalteten Diensten können zusätzliche Funktionen wie Fotoüberweisung, Wertpapierübersicht oder der Zugriff auf weitere Finanzprodukte verfügbar sein.
02Welche Voraussetzungen gelten für die Nutzung der OLB-Banking-App?
Für die Nutzung benötigen Sie in der Regel ein Konto bei der OLB, einen aktivierten Online-Banking-Zugang sowie ein kompatibles Android- oder iOS-Gerät. Zusätzlich ist ein geeignetes Sicherheitsverfahren erforderlich, beispielsweise eine Freigabe-App oder ein anderes von der Bank unterstütztes TAN-Verfahren. Die genauen Voraussetzungen können sich je nach Vertrag, Gerät, Betriebssystem und Sicherheitsrichtlinien der OLB unterscheiden.
03Wie sicher ist das mobile Banking mit OLB: Finanzen & Banking to go?
Die App ist für geschützte Bankgeschäfte konzipiert und verwendet Sicherheitsmechanismen wie persönliche Zugangsdaten, Gerätesperre und Freigaben für bestimmte Transaktionen. Nutzer sollten die App ausschließlich aus dem offiziellen Google Play Store oder Apple App Store installieren, Betriebssystem und App aktuell halten und keine Zugangsdaten weitergeben. Öffentliche WLAN-Netze sollten für sensible Vorgänge möglichst vermieden werden.
04Kann ich mit der OLB-App Überweisungen und andere Zahlungen durchführen?
Ja, die App ermöglicht typischerweise das Erfassen und Freigeben von Überweisungen direkt auf dem Smartphone. Je nach aktivierten Funktionen können auch Vorlagen, Daueraufträge oder Fotoüberweisungen unterstützt werden. Für jede Transaktion kann eine zusätzliche Bestätigung erforderlich sein. Vor dem Absenden sollten Empfänger, IBAN, Betrag und Verwendungszweck sorgfältig kontrolliert werden, da Fehlüberweisungen nicht immer problemlos rückgängig gemacht werden können.
05Ist die OLB-Banking-App kostenlos und auf welchen Geräten funktioniert sie?
Der Download der App ist normalerweise kostenlos. Ob für einzelne Kontomodelle, bestimmte Banking-Dienste oder Transaktionen Gebühren anfallen, hängt jedoch von Ihrem OLB-Vertrag und dem jeweils gültigen Preis- und Leistungsverzeichnis ab. Die App ist für aktuelle Android- und iOS-Geräte vorgesehen. Prüfen Sie vor der Installation die Angaben im jeweiligen App Store sowie die erforderliche Betriebssystemversion.
